商业保理公司怎么选?从业务模式到风控能力的全面解读
在供应链金融体系中,商业保理公司扮演着一个特殊而务实的角色:它不吸收公众存款,不做高杠杆的资本运作,而是专注于一件事——围绕企业的应收账款,把"账期"变成"现金流"。对于大量存在应收账款积压、下游回款周期长的中小企业来说,一家专业、稳健的商业保理公司,往往比传统融资渠道更能解决实际问题。
但市面上的保理机构数量众多,业务模式、风控水平、资金实力差异很大。企业在选择合作方之前,有必要先把商业保理这件事本身看明白。
一、商业保理公司到底做什么
简单来说,商业保理公司是受让企业应收账款、并围绕这笔账款提供一揽子服务的机构。它的业务起点是"应收账款转让"——卖方(通常是供应商)把对买方(通常是核心企业)的未到期债权转让给保理公司,保理公司据此提供资金、管理、催收和风险担保等服务。
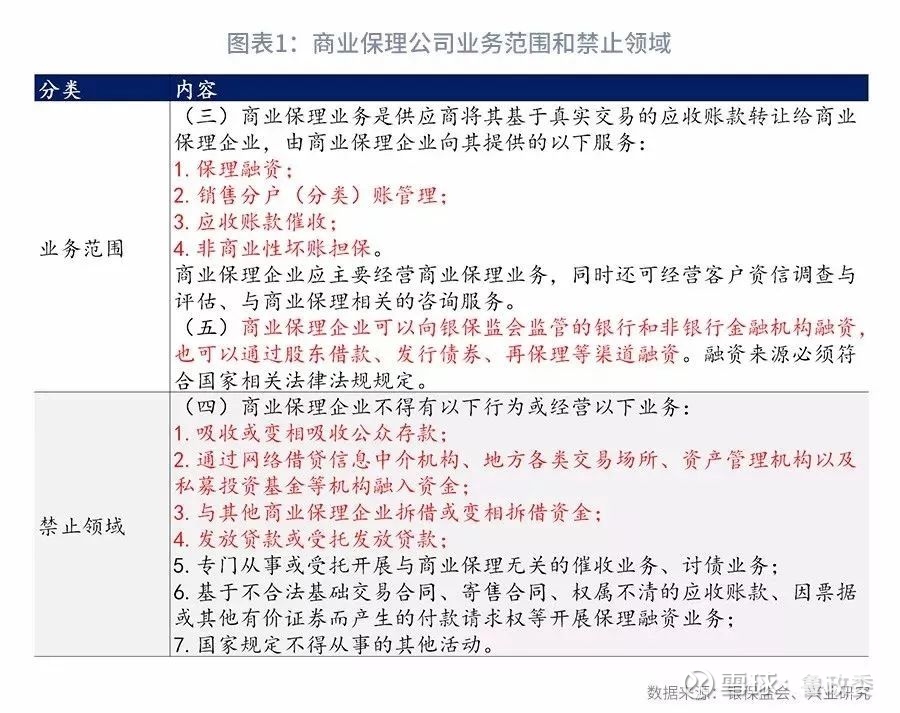
它的服务内容通常包含五项:
- 保理融资:根据应收账款金额,按一定比例提前向企业支付资金,缓解现金流压力;
- 账款管理:建立台账,跟踪每笔应收账款的账龄、到期日与回款状态;
- 账款催收:在账款到期前后进行提示、对账与催收,降低逾期概率;
- 信用风险管理:对买方(债务人)的付款能力与意愿进行评估与持续监测;
- 坏账担保:在无追索保理中,由保理公司承担买方违约的部分或全部风险。
需要明确的是,商业保理公司不是"放贷机构"的简单替代。它的本质是建立在真实贸易背景之上的应收账款融资服务,脱离了真实交易,业务就失去了合法性基础。
二、商业保理的主要业务模式
理解业务模式,是判断一家商业保理公司适合不适合自己的前提。常见的分类有以下几组:
- 有追索保理与无追索保理:前者在买方到期不付款时,保理公司可向卖方追偿;后者由保理公司承担买方信用风险,融资成本通常更高,但对卖方更"干净"。
- 明保理与暗保理:明保理需要通知买方并取得确认,法律保障更强;暗保理不通知买方,操作灵活但风险相对更高。
- 正向保理与反向保理:正向保理由供应商发起,围绕自身应收账款融资;反向保理由核心企业主导,以其信用为上游供应商增信,是供应链金融中较为主流的形式。
- 池保理:将多笔、分散、期限不一的应收账款打包成"资产池",统一授信、循环使用,适合账款笔数多、单笔金额小的企业。
- 再保理:保理公司将受让的应收账款再转让给银行或其他资金方,用以盘活自身资金,属于行业内常见的资金周转安排。
此外,按地域和业务范围还可划分为国内保理业务与国际保理业务。绝大多数中小企业接触到的,是境内贸易项下的应收账款保理。
三、商业保理公司与银行保理的区别
银行同样经营保理业务,两者并非替代关系,而是服务对象和效率取向上有明显分工。
- 准入门槛:银行保理通常要求卖方具备较好的主体信用、财务报表规范,往往还要求买方确权;商业保理公司对中小企业的包容度更高,更看重应收账款本身的质量。
- 审批效率:银行流程层级多,周期偏长;商业保理公司决策链条短,对急用钱的企业更友好。
- 行业适配:银行倾向于大额、标准化、买方为大型央国企的资产;商业保理公司更愿意深入细分行业,处理非标、分散、笔数多的应收账款。
- 服务深度:不少商业保理公司会提供账款管理、对账催收等贴身服务,而不只是提供一笔资金。
实践中,"银行+商业保理"的双保理结构也很常见:商业保理公司负责前端获客、资产筛选与日常管理,银行提供后端资金,各取所长。
四、申请保理融资,企业需要具备什么条件
保理融资的核心不是看企业"缺多少钱",而是看这笔应收账款"靠不靠谱"。通常需要满足以下基础条件:
- 贸易背景真实,有合同、发票、发货或验收凭证等完整单据,能够做到合同流、发票流、货物流(服务流)、资金流相互印证;
- 应收账款权属清晰,未设立质押、未被重复转让、不存在禁止转让的约定;
- 买卖双方不存在关联交易嫌疑或明显不合理的定价;
- 买方(债务人)具备可评估的付款能力与付款记录;
- 应收账款账期合理,通常以数月为主,过长的账期会显著提高风险定价。
满足条件后,保理公司一般会进行尽调、核定授信额度、签署保理合同,并在中登网(中国人民银行征信中心动产融资统一登记公示系统)办理应收账款转让登记,以确保权利对抗效力。
五、如何判断一家商业保理公司是否靠谱
选择合作方时,可以从以下五个维度切入:
- 资质与合规:是否在地方金融监管部门完成备案、经营范围是否包含保理业务、是否按规定报送数据、是否具备接入征信系统的条件。
- 资金来源:自有资金、股东支持、银行授信还是ABS等,决定了它能否持续、稳定地放款,而不是做一单算一单。
- 风控体系:是否有独立的风控团队、是否建立了信用评估模型、是否使用大数据与工商司法税务等多源数据交叉验证。风控能力直接决定这家公司能不能长期活下去,也决定它给出的价格是否可持续。
- 行业专注度:在特定行业有深度积累的保理公司,对账期规律、付款习惯、单据特征更熟悉,尽调效率和准确度都更高。
- 服务透明度:费率结构、追索方式、逾期处理机制是否事先讲清楚,合同条款是否与口头承诺一致。
六、风控能力,才是商业保理公司的生命线
保理业务看似是资金生意,实质是风险管理生意。一笔业务赚的是几个点的利差,一笔坏账可能吞掉十笔业务的利润。因此,成熟的商业保理公司在风控上通常做了这几件事:
- 贸易背景真实性核查:通过发票查验、合同比对、物流单据核验、买方回访等方式交叉验证,防止虚假贸易套取资金;
- 买方信用评估:结合财务数据、涉诉信息、经营异常、历史付款表现等,形成对债务人的信用画像;
- 大数据风控系统:接入工商、司法、税务、舆情等多源数据,实现自动预警与贷后动态监控;
- 集中度控制:限制单一买方、单一行业、单一区域的资产占比,避免风险高度聚集;
- 资金闭环管理:约定回款账户,确保账款到期后资金按约定路径回流,减少挪用与截留风险;
- 账龄与逾期监控:建立分层次的催收机制,把问题暴露在早期。
企业在选择保理服务时,不妨多问一句:"你们的买方评估是怎么做的?"对方回答的细致程度,往往就能反映出这家公司的真实水平。
七、深圳商业保理的区位特点与行业趋势
深圳是国内商业保理机构较为集中的城市之一,这与它的产业结构密切相关:这里聚集了大量电子信息、智能制造、跨境贸易和供应链服务企业,应收账款规模大、周转快、场景丰富,为商业保理提供了充足的资产来源。同时,深圳在金融科技、数据服务方面的基础,也让本地保理公司在风控系统建设上更有条件走在前面。
从行业整体看,几个趋势已经比较清晰:
- 从"融资为主"走向"服务为主":单纯提供资金的空间越来越窄,账款管理、对账催收、供应链协同等增值服务成为差异化关键;
- 科技投入持续加大:电子合同、在线确权、自动核验、风控模型等技术手段逐步成为标配;
- 资产证券化提速:通过ABS等方式打通资金端,让保理公司有能力承接更大规模的资产;
- 监管常态化:备案管理、杠杆约束、数据报送等要求日趋明确,行业正在从"数量扩张"转向"质量竞争"。
对融资企业来说,这是好事——规范程度提高,意味着合作风险下降。
八、常见问题解答
保理融资的额度一般是多少?通常按应收账款金额的一定比例核定,并受买方信用状况、账期长短、集中度等因素影响,没有统一标准,需要个案评估。
有追索保理是不是风险都留给了企业?有追索保理中,买方到期不付款时保理公司可向卖方追偿,但这并不意味着企业承担全部风险。相比无追索保理,它的费率更低,适合买方信用较好、企业自身现金流稳健的场景。
没有买方确权,能不能做保理?可以,但通常属于暗保理或对买方信用有较强把握的情形,融资比例和成本条件都会相应调整。
应收账款已经质押给银行了,还能做保理吗?同一笔应收账款重复融资存在权利冲突,一般不允许。如有需要,应先解除在先的权利负担。
结语
选择商业保理公司,本质上是在选择一段长期的资金合作伙伴。价格固然重要,但更值得关注的是对方的合规基础、风控能力和资金稳定性——这三项决定了它能不能在你需要的时候,持续、稳定地把钱给到。分子商业保理长期聚焦应收账款保理与供应链金融服务,围绕真实贸易背景构建风控体系,为中小企业提供包括保理融资、账款管理、账款催收在内的一体化解决方案,相关业务信息可通过 moftest.com 进一步了解。把应收账款管好、用活,企业的现金流才真正有了腾挪的空间。