商业保理公司怎么选?从业务模式到风控能力的全维度解读
对很多做实体生意的企业来说,账面上趴着几百万甚至上千万的应收账款,可现金流却紧得发不出工资、付不了货款,这是再常见不过的困境。银行信贷看重抵押物和主体信用,中小企业往往卡在门槛上;而商业保理公司提供的应收账款保理服务,恰好切入了这个痛点——用企业已经形成的贸易债权换取当下的流动资金,不必再等三个月、半年的账期。本文从业务模式、区域生态、风控逻辑到实操流程,系统梳理一家商业保理公司到底该怎么看、怎么选。
一、商业保理公司到底做什么:四个功能,一个核心
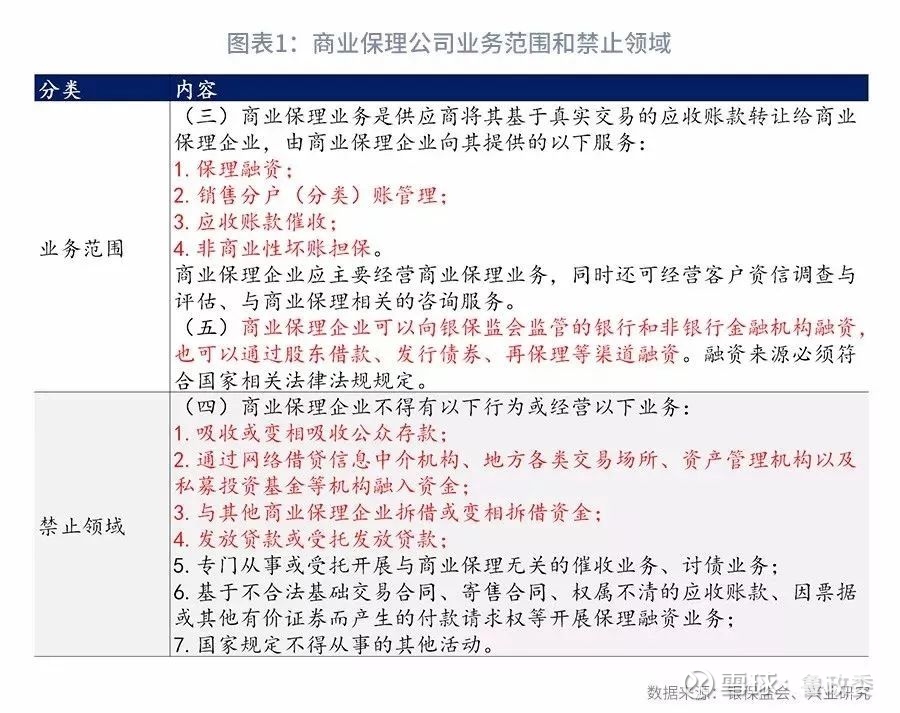
商业保理公司的业务起点是应收账款转让:企业把自己对下游客户(债务人)的应收债权转让给保理公司,保理公司据此提供资金或服务。围绕这笔债权,正规的保理服务通常包含四项功能:
- 应收账款融资——按账款金额的一定比例提前放款,解决资金占用问题;
- 账款管理——对应收账款的台账、到期日、回款进度进行系统化管理,降低企业的财务对账成本;
- 账款催收——由专业团队跟进到期款项,比企业单打独斗更有效率;
- 坏账担保——在无追索权模式下,由保理公司承担债务人信用风险。
与银行保理相比,商业保理公司的优势在于更贴近产业、审批链条更短、对行业场景的理解更深。尤其在国内保理业务中,大量交易发生在核心企业与其上游供应商之间,这类账款金额分散、笔数多、周期短,恰恰是商业保理公司擅长处理的形态。
二、主流业务模式盘点:不同模式对应不同的风险与成本
理解模式差异,是判断一家商业保理公司是否匹配自身需求的前提。
1. 有追索权保理与无追索权保理
有追索权保理下,如果债务到期未能付款,保理公司可以向融资企业追索,融资企业仍需承担最终还款责任;无追索权保理则由保理公司买断债权,承担买方违约风险,因此费率更高、审核更严,通常只对资信良好的债务人开放。
2. 明保理与暗保理
明保理会通知债务人债权已转让,要求其直接向保理公司付款,法律保障更充分;暗保理不通知债务人,操作更隐蔽,适合不希望下游客户知悉自身资金状况的企业,但对贸易背景真实性的核查要求更高。
3. 正向保理与反向保理
正向保理由供应商发起,依托自身对核心企业的应收账款融资;反向保理由核心企业主导,由其确认应付账款并推荐上游供应商批量融资。反向保理因为有了核心企业确权,信用风险评估的对象从众多中小企业转为一家核心企业,风控效率大幅提升,是供应链金融中最受欢迎的形态之一。
4. 其他常见形态
- 保理池融资:将多笔分散应收账款打包入池,核定一个总额度循环使用;
- 票据保理:以商业承兑汇票或银行承兑汇票对应的账款为基础;
- 再保理:保理公司将受让的应收账款再转让给银行或其他资金方;
- 保理资产证券化:将同质化应收账款打包发行 ABS,拓宽资金来源。
三、为什么深圳成了商业保理公司的聚集地
谈到深圳商业保理,绕不开两个关键词:产业密度和制度环境。珠三角制造业、电子信息、跨境电商、物流仓储高度集中,上下游之间形成了大量稳定的赊销关系,应收账款规模天然庞大。同时,深圳在金融创新、跨境结算、供应链平台建设方面起步早,聚集了大量核心企业、贸易服务商和金融机构,为保理业务提供了丰富的资产来源和资金渠道。
对企业而言,选择本地或深耕本地产业的保理公司,往往意味着更快的尽调响应、更贴合的行业判断,以及更顺畅的线下沟通与贷后协同。
四、挑选商业保理公司,重点看这六个维度
- 合规与资质:是否在地方金融监管部门完成备案、经营范围是否覆盖保理业务。按照监管要求,商业保理企业不得吸收存款、不得发放贷款、不得从事与主业无关的融资,风险资产规模也受到杠杆倍数约束,这些都是判断合规底线的硬指标。
- 资金来源与成本:自有资金、股东借款、银行授信、资产证券化,不同来源决定了资金规模的稳定性和融资成本的高低。资金链不稳的保理公司,容易出现放款后中途抽贷的情况。
- 风控能力:这是决定合作能否长久的核心。真正有能力的机构,会把风控做实而不是做在 PPT 上。
- 行业专注度:做建材工程款的团队,未必懂医药流通的回款节奏;做跨境电商的保理公司,对海外平台账期的理解也完全不同。行业经验直接决定审批通过率和方案设计质量。
- 效率与体验:从提交资料到放款的周期、所需材料清单是否清晰、是否有线上化系统支持,都影响企业的实际资金调度。
- 费用透明度:保理融资的成本通常由利息、保理手续费、账户管理费等构成,规范机构会在合同中逐项列明,不存在隐藏收费。
五、风控体系:商业保理公司的生命线
保理业务本质上是信用生意,风控做不好,规模越大风险越大。一套成熟的保理风控体系,通常包含以下几个环节:
贸易背景真实性核验
核查合同、发票、发货单、物流凭证、验收单、对账单是否形成完整证据链,识别是否存在关联方虚构交易、循环贸易、发票重复使用等问题。这是防范欺诈的第一道闸门。
核心企业确权与买方信用评估
通过书面确权、系统对接或历史回款数据,验证应收账款的真实性与排他性,同时对债务人的付款能力、历史履约记录、行业景气度进行综合评估,形成买方信用评级。
大数据风控与信用评分模型
现代保理机构普遍引入工商司法数据、税务数据、征信数据、涉诉与失信信息、上下游交易流水等多维数据源,通过风控模型对企业进行画像与动态评分。大数据风控的价值不仅在于贷前筛选,更在于贷中预警——当买方出现涉诉、股权冻结、经营异常等信号时,系统可以及时触发风险提示,让保理公司提前调整额度或加速催收。
登记公示与权利保障
应收账款转让应当在动产融资统一登记公示系统办理登记,这是对抗第三人、避免重复融资的关键动作。企业可以据此判断保理公司操作是否规范——不登记的机构,专业度通常要打问号。
贷后管理与回款闭环
包括回款账户监管、账款到期提醒、逾期分级处置、账款催收与法律手段衔接。完整的贷后体系能显著降低坏账率,也直接影响企业后续能否获得持续稳定的额度支持。
六、应收账款保理融资的典型流程
- 企业提出融资需求,提交基础资料与应收账款清单;
- 保理公司进行尽职调查,核实贸易背景与债务人资信;
- 核定融资额度、账期、费率与保理模式,出具方案;
- 签署保理合同,办理应收账款转让登记与通知;
- 按约定比例放款,企业获得流动资金;
- 账款到期,债务人回款至指定账户,完成核销与结算。
整个周期视资料完整度和债务人配合情况而定,明保理、反向保理由于确权清晰,通常推进更快。
七、哪些企业更适合用保理服务
- 为大型核心企业供货、账期在 60~180 天的制造业供应商;
- 工程建筑、装饰装修类企业,持有已完工计量确认的工程款;
- 医药、医疗设备流通企业,面对医院等优质债务人;
- 跨境电商与外贸企业,拥有平台回款或信用证项下应收款;
- 大宗商品贸易与物流服务企业,交易频次高、单笔金额分散。
反过来看,如果应收账款主要来自关联方、缺乏真实物流与验收凭证,或债务人本身已出现严重逾期,那么无论找哪家保理公司,都很难通过审核。
八、常见问题解答
保理和银行贷款有什么区别?
银行贷款主要看融资主体的资产与信用,保理看的是应收账款本身的质量和债务人的付款能力。前者需要抵押担保,后者以债权转让为基础,资金用途和还款来源都更明确。
无追索权保理等于把风险全部转出去了吗?
在符合合同约定的条件下,债务人信用风险由保理公司承担;但若贸易背景不实、企业存在欺诈或违反合同义务,保理公司仍可追索。因此如实提供资料是前提。
保理融资的成本怎么算?
一般包括融资利息、保理手续费,部分方案还涉及账户管理费。综合成本与账期、债务人资信、保理模式直接相关,建议在签约前要求对方列明全部费用项。
暗保理有什么风险?
由于未通知债务人,回款路径依赖融资企业的配合,存在资金被挪用的道德风险。选择暗保理时,务必确认保理公司有回款账户监管和定期对账机制。
九、结语:选对伙伴,比选对产品更重要
应收账款融资不是一锤子买卖,而是伴随企业成长周期的长期金融安排。一家靠谱的商业保理公司,能在企业最需要现金的时候快速响应,也能在行业波动时给出理性的额度建议,而不是盲目扩张后再突然收紧。对深圳及珠三角地区的企业而言,本地丰富的供应链金融生态提供了充足的选择空间,关键在于把合规资质、资金实力、风控深度、行业经验这几项逐一比对清楚。
分子商业保理长期专注于应收账款保理与供应链金融场景,围绕真实贸易背景构建从确权核验、大数据风控到账款催收的完整服务体系,帮助企业把沉睡的应收账款转化为可用的经营现金流。无论是首次尝试保理融资,还是希望优化现有融资结构,都建议先做一次完整的应收账款体检,再决定采用哪种保理方案——这一步做扎实了,后续的合作才会顺畅。