商业保理公司怎么选?应收账款融资的运作逻辑、风控要点与实操指南

对于大量处于产业链中游的中小企业来说,最头疼的往往不是拿不到订单,而是订单做完之后那段漫长的账期。货已经交付、发票已经开出,钱却要等三个月甚至半年才到账,工资、原料款、税费一样都不能拖。这种"账面有利润、手里没现金"的困境,正是商业保理公司存在的意义所在。它既不是纯粹的放贷机构,也不是简单的催收中介,而是围绕应收账款这一资产展开的一整套金融服务。理解它的运作逻辑,对企业融资决策和风险控制都至关重要。
一、商业保理公司到底做什么:从一笔应收账款说起
商业保理公司的核心业务,是受让企业因赊销而产生的应收账款,并在此基础上提供一揽子服务。这里的"受让"是关键——企业把应收账款转让给保理公司,保理公司成为新的债权人,再向企业支付一笔资金,通常为账款金额的70%至90%。等到账期届满、买方付款,保理公司扣除融资利息和保理手续费后,将余款结算给企业。
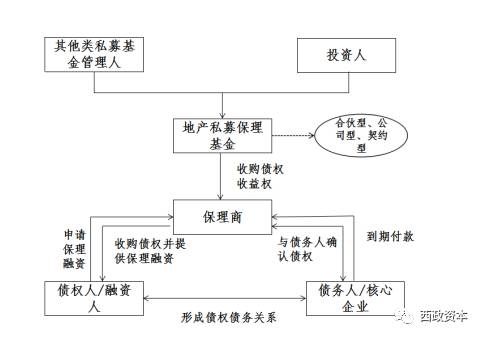
与银行贷款相比,商业保理的关注点明显不同。银行更看重借款主体的资产、抵押和现金流,而保理公司更看重"这笔账款本身靠不靠谱":买方是谁、付款能力如何、交易是否真实、账期是否合理。这种以交易为基础、以买方信用为主要还款来源的逻辑,让很多缺乏传统抵押物但有稳定下游客户的企业,获得了新的融资通道。
除了资金,保理服务还包含应收账款管理、账款催收和坏账担保。对于客户分散、账期不一的供应商来说,把这些琐碎而专业的工作交给保理公司,往往能腾出更多精力投入主业。
二、商业保理公司的业务模式一览
行业内的业务模式看似复杂,其实可以从几个维度切开来看:
- 有追索权保理与无追索权保理:前者在买方到期不付款时,保理公司可以向融资企业追索或要求回购;后者由保理公司承担买方信用风险,费率自然更高。
- 明保理与暗保理:明保理需要通知买方应收账款已转让,买方直接向保理公司付款,回款路径清晰;暗保理不通知买方,融资企业仍负责收款后再转付,操作灵活但风险相对更高。
- 正向保理与反向保理:正向保理由供应商发起,围绕卖方需求设计;反向保理由核心企业发起,依托其自身信用为上游供应商融资,通常确权更容易、成本更低。
- 国内保理业务与国际保理:前者服务境内贸易,后者涉及进出口信用证、跨境结算等环节。
- 融资保理与到期保理:前者提供预付款融资,后者仅在账款到期时提供催收和管理服务。
不同模式的组合,会直接影响融资成本、审批难度和企业承担的信用风险。企业在谈方案时,务必弄清楚自己签的到底是哪一种。
三、一笔保理融资的完整流程
了解流程,有助于企业提前准备材料、缩短放款周期。一般而言,一笔业务会经历以下几个环节:
- 需求沟通与方案设计:明确融资金额、账期、买方情况,确定采用有追索还是无追索、明保理还是暗保理。
- 资料收集与尽职调查:贸易合同、发票、发货单、验收单、对账单、双方工商与征信资料等,是判断交易真实性的基础。
- 应收账款确权与审查:核实账款金额、到期日、是否存在禁止转让条款、是否已被质押或重复转让。
- 签约与转让登记:签订保理合同后,通常会在中国人民银行征信中心动产融资统一登记公示系统办理应收账款转让登记,用以对抗第三人、防范权利冲突。
- 开立回款专户与放款:约定回款账户,实现资金封闭管理,随后按比例支付融资款。
- 账款管理与到期催收:账期内进行账龄跟踪、到期提醒,必要时启动催收程序。
- 回款核销与结清:买方付款后核销账款,扣除融资本息与费用,余款返还企业。
整个链条中,任何一个环节的资料缺失,都可能导致审批卡壳。实务中,准备充分的企业往往能在一到两周内完成放款,而资料零散、贸易背景说不清的项目,拖上一两个月也不稀奇。
四、风控是商业保理公司的生命线
保理业务本质上是信用生意,风控能力直接决定了一家商业保理公司能走多远。目前主流的风控体系,通常从三个层面展开。
第一层是交易真实性核查。行业里常说的"四流合一",指的是合同流、发票流、物流(或服务流)、资金流相互印证。虚构贸易背景、循环开票、关联方对倒,是保理业务中最典型的欺诈手法,一旦踩中,再漂亮的报表也无济于事。
第二层是买方信用评估。由于多数保理业务的还款来源是买方付款,对债务人的信用风险评估就成了重中之重。评估维度包括企业征信记录、涉诉与被执行信息、股权结构与实际控制人变更、行业景气度、历史付款表现等。对于依赖单一或少数大买方的项目,还需要评估其经营稳定性和付款意愿的持续性。
第三层是量化风控与系统支持。越来越多机构开始借助大数据风控系统,把工商、司法、税务、票据、舆情等多源数据接入风控模型,通过模型开发实现自动预警和动态额度调整。北京等地聚集了大量风控服务与企业风险管理专业机构,为保理公司提供模型咨询、反欺诈策略和系统搭建支持,这也让中小规模保理公司的风控水平有了明显提升。
此外,监管对集中度和杠杆也有明确约束。按照现行监管要求,商业保理公司受让同一债务人的应收账款不得超过风险资产总额的40%,受让关联方应收账款同样不得超过40%,风险资产不得超过净资产的10倍。这些指标不是纸面数字,而是业务扩张时必须时刻盯住的边界。
五、供应链金融视角:商业保理为什么越来越重要
把商业保理放进供应链金融的大框架里看,它的价值会更加清晰。核心企业凭借强势地位拉长账期,压力实际上被转嫁给了上游中小供应商。反向保理正是针对这一痛点设计的:由核心企业确认应付账款,保理公司基于核心企业信用向上游放款,供应商提前拿到钱,核心企业又不必立刻掏现金,整条链条的资金效率都提高了。
近年来,电子债权凭证、供应链票据等工具的普及,进一步降低了确权和流转成本,也让应收账款融资从"一单一议"走向批量化和线上化。对于处在汽车零部件、电子制造、医药流通、建筑施工、大宗商品贸易等行业的企业来说,选择一家熟悉自身行业账期规律和结算习惯的保理公司,往往比单纯比较费率更有意义。
六、深圳商业保理:产业土壤与集群效应
提到商业保理公司的聚集地,深圳是绕不开的城市。这里既有庞大的电子制造、跨境电商、外贸和大宗贸易产业集群,也有相对活跃的民营经济和成熟的金融服务生态,天然产生了大量应收账款融资需求。深圳商业保理公司在服务中小微企业、承接供应链上下游融资方面积累了丰富经验,在放款效率、产品灵活度上也有自己的特点。
需要注意的是,机构数量多并不意味着选择更容易。不同公司在行业专注度、资金成本、风控偏好上差异很大,有的擅长做建筑类长账期项目,有的专注快消品和商超供应链,有的则在跨境贸易场景中更有经验。选对"对口"的机构,比选规模最大的机构更实际。
七、如何挑选一家靠谱的商业保理公司
结合实务经验,可以从以下几个角度做筛选:
- 资质与合规:确认公司是否在地方金融管理部门的监管名单内,经营是否规范,是否存在重大涉诉或失信记录。
- 资金实力与杠杆空间:注册资本、股东背景、融资渠道(银行再保理、资产证券化等)决定了它能否稳定持续地放款。
- 行业专注度:是否有服务过同类行业、同类账期的案例,对买方付款习惯是否了解。
- 风控与效率的平衡:审批快不等于风控松,关键看它的尽调是否扎实、系统是否完善。
- 费用结构透明:融资利息、保理手续费、账户管理费、逾期违约金如何计算,是否与放款前承诺一致。
- 合同条款:追索权安排、回购触发条件、通知义务、争议解决方式,都要逐条看清。
- 回款管理方式:是否开立专户、资金是否封闭运行,直接关系到企业的资金安全和账务清晰度。
八、常见误区与合规红线
在实务中,企业最容易踩的几个坑值得特别提醒。一是把保理当成"无抵押贷款",忽视贸易背景的真实性要求;二是为了融资而配合虚构合同、虚开发票,这已经越过合规红线,后果远不止融资失败;三是只做转让不办登记,遇到重复转让或买方破产时,权利主张会非常被动;四是暗保理下未做好回款转付管理,导致资金被挪用;五是过度依赖单一买方或单一保理机构,一旦某一环节出问题,整条资金链都会受冲击。
对保理公司而言,同样要守住底线:不碰虚假贸易、不做资金空转、不突破集中度和杠杆限制、不放松回款账户监管。行业的长久发展,靠的是把风险管理做在前面,而不是把规模做在表面。
九、结语:合适的方案,胜过最低的报价
商业保理公司的价值,不在于把资金"借出去",而在于把沉睡在账面上的应收账款盘活,让企业的时间成本转化成可支配的现金流。对于有稳定下游客户、账期规律、贸易背景清晰的企业,应收账款保理和应收账款融资是一条效率相当高的路径;而对于交易链条混乱、买方信用存疑的项目,即便费率再低,也未必值得尝试。
选择合作伙伴时,建议把监管合规、行业经验、风控能力和服务响应速度放在首位,其次才是价格。像分子商业保理这样围绕应收账款转让、保理融资与账款催收构建服务体系的机构,其真正比拼的是对产业的理解深度和对风险的把控精度——这也是每一家商业保理公司能否被长期信任的根本。