商业保理公司如何破解企业应收账款难题?一文读懂保理融资的核心逻辑
在实体经济运行中,赊销交易几乎是企业间合作的常态。随之而来的,是大量应收账款沉淀在资产负债表上,占用现金流、拉长回款周期,甚至演变为坏账风险。尤其对于中小型供应商而言,账期动辄60天、90天甚至更长,资金周转压力可想而知。商业保理公司正是为解决这一痛点而生的专业金融机构,它通过受让企业的应收账款,提供融资、催收、管理等一系列服务,帮助企业在不增加负债的情况下盘活流动性。本文将从实务角度出发,系统梳理商业保理公司的运作逻辑、服务类型与选择要点。
商业保理公司到底是什么?和银行保理有何区别
商业保理公司是指依照法定程序设立、专门从事保理业务的非银行金融机构或类金融机构。其核心业务是围绕企业的应收账款展开,包括应收账款融资、应收账款转让、账款催收、销售分户账管理等。简单来说,企业把对下游客户的应收账款转让给保理公司,保理公司提前把资金垫付给企业,待账期到期后再由下游客户付款给保理公司。
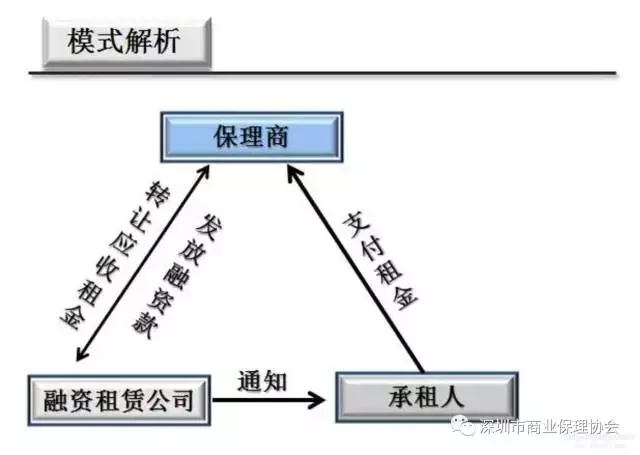
很多人会问:这和银行保理有什么区别?主要差异体现在三个方面:
- 服务对象不同:银行保理通常偏好大型企业、国企央企,对卖方资质要求较高;商业保理公司则更灵活,能覆盖中小企业、供应链上下游的供应商。
- 审批效率不同:商业保理公司的决策链条短,审批周期往往在几个工作日以内,而银行保理可能需要数周甚至更久。
- 业务模式不同:商业保理公司更擅长反向保理、池保理、暗保理等创新模式,能根据供应链场景定制方案。
在深圳商业保理领域,由于跨境电商、电子信息、物流供应链等产业高度集聚,商业保理公司的业务创新尤为活跃,形成了与银行保理互补的多层次市场格局。
应收账款保理融资的四种主流模式
商业保理公司在实际业务中,会根据买卖双方的交易结构、信用状况和资金需求,设计不同的保理融资方案。常见模式包括:
- 有追索权保理:保理公司向卖方提供融资后,若买方到期不付款,保理公司有权向卖方追索。这种模式下,卖方承担了买方的信用风险,融资成本相对较低。
- 无追索权保理:保理公司买断应收账款,买方不付款的风险由保理公司承担。适用于买方信用良好、交易背景清晰的场景,卖方可以实现表内出表。
- 反向保理:由核心企业(买方)发起,为其上游供应商提供保理融资。由于核心企业信用强,供应商能获得更低成本的资金,核心企业也能稳定供应链。
- 池保理:企业将多笔应收账款打包成一个“资产池”,保理公司根据池内账款余额动态提供融资。适合应收账款笔数多、单笔金额小的企业。
这些模式的共同点在于,都围绕真实的贸易背景展开。商业保理公司会严格审核合同、发票、物流单据等凭证,确保应收账款转让合法有效,避免虚假贸易带来的风险。
供应链金融视角下,商业保理公司扮演什么角色
供应链金融的核心,是依托核心企业的信用,为上下游中小企业提供融资支持。商业保理公司在这一体系中,扮演着“信用传递者”和“资金连接器”的角色。
以一条典型的制造业供应链为例:核心企业(整车厂)向零部件供应商采购,账期90天。供应商急需资金采购原材料,但自身资质难以从银行获得贷款。此时,商业保理公司可以基于核心企业的应付账款,为供应商提供应收账款融资。核心企业的信用被“传递”给了供应商,供应商得以低成本融资,核心企业也稳定了供应体系。
这种模式在深圳商业保理行业中尤为常见,因为深圳拥有大量电子信息、智能硬件、新能源领域的核心企业,其供应链上下游聚集了成千上万的中小企业,保理融资需求旺盛。同时,商业保理公司还会结合区块链、电子签章等技术,实现应收账款的确权与流转,提升供应链金融的透明度和效率。
企业选择商业保理公司时,应重点考察哪些维度
市场上的商业保理公司数量众多,服务水平参差不齐。企业在选择合作伙伴时,建议从以下几个维度进行评估:
- 资质与合规:查看公司是否在地方金融监管部门备案,是否具备合法的保理业务经营资质,是否接入央行征信系统。
- 行业经验:优先选择熟悉自身所在行业的保理公司,因为不同行业的交易习惯、账期结构、风险特征差异很大。
- 资金实力:保理公司的资金来源、注册资本、再融资能力,直接决定了其能否持续提供稳定的融资服务。
- 风控能力:了解其应收账款审核流程、买方信用评估模型、贷后管理机制,判断其是否具备专业的风控体系。
- 服务效率:从资料提交到放款的时间周期,能否支持线上化操作,是否有专门的客户经理对接。
- 费用透明度:保理融资的费率结构是否清晰,是否存在隐性收费,保理手续费、融资利息、逾期罚息等是否提前明确。
此外,企业还应关注保理公司是否提供账款催收、销售分户账管理等增值服务。这些服务能帮助企业减轻财务对账压力,提升应收账款管理效率。
国内保理业务的未来趋势与中小企业的机会
随着供应链金融政策持续利好,国内保理业务正迎来新的发展窗口。一方面,监管部门鼓励应收账款融资,推动核心企业确权,为商业保理公司创造了更规范的经营环境;另一方面,数字化技术让应收账款转让、登记、查询更加便捷,保理服务的线上化、智能化水平不断提升。
对于中小企业而言,商业保理公司提供了一条不依赖抵押物、不占用银行授信额度的融资路径。只要拥有真实、合法的应收账款,就有机会获得保理融资。尤其是在深圳这样的供应链枢纽城市,商业保理公司已经成为中小企业解决账期错配、加速资金周转的重要伙伴。
未来,随着供应链金融与产业互联网的深度融合,商业保理公司将从单纯的融资服务商,升级为供应链综合金融服务平台,为企业提供应收账款管理、信用风险评估、资金结算等一体化解决方案。对于有应收账款融资需求的企业来说,尽早了解保理服务、选择合适的保理合作伙伴,将在现金流管理中占据主动。