商业保理公司如何破解中小企业应收账款难题
在实体经济运行中,中小企业往往面临一个尴尬的处境:账面利润看似可观,但现金流却捉襟见肘。货款被下游客户拖欠三到六个月,工资、原材料、税费却一天都不能等。这种"有利润、没钱花"的现象,本质上是应收账款周转效率过低造成的。商业保理公司正是为解决这一痛点而生的金融服务机构,它通过受让企业的应收账款,让"纸面财富"提前变成可支配的现金。
商业保理公司到底做什么
通俗地讲,商业保理公司是一家专门"收购欠条"的机构。企业把对下游客户的应收账款转让给保理公司,保理公司按照一定比例先行支付资金,待账款到期后再由下游客户付款给保理公司。整个过程涉及应收账款转让、账款催收、信用风险管理等多个环节,形成了一套完整的保理服务体系。
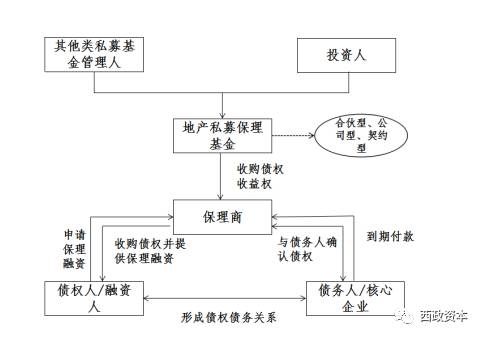
与银行流动资金贷款不同,保理融资的核心逻辑不是看借款企业本身有多少抵押物,而是看它所持有的应收账款质量如何——下游客户是谁、历史回款记录怎样、账期是否稳定。这使得那些轻资产、缺抵押但客户资质优良的中小企业,也能获得融资支持。
保理业务的几种常见类型
- 有追索权保理:如果下游客户到期不付款,保理公司可以向融资企业追索。这种模式下保理公司风险较低,融资成本也相对便宜。
- 无追索权保理:保理公司买断应收账款,承担买方违约风险。对企业而言更接近"卖断",但费用相应更高。
- 明保理与暗保理:明保理需要通知下游客户应收账款已转让;暗保理则不通知,适合不希望下游知道自己缺资金的企业。
- 国内保理与国际保理:前者针对境内交易,后者服务于出口贸易中的跨境应收账款。
企业选择哪种模式,取决于自身现金流压力、下游客户配合程度以及可接受的融资成本。专业的保理服务团队通常会根据交易背景量身设计方案。
供应链金融视角下的保理价值
把保理放在供应链金融的大框架里看,它的意义不只是给单个企业输血。核心企业拖欠上游供应商货款,实际上是把资金压力转嫁给了链条上更弱势的中小企业。商业保理公司介入后,相当于在链条中嵌入了一个资金缓冲层:供应商提前拿到钱,核心企业仍可按原账期付款,整个供应链的运转效率得到提升。
在深圳这样的制造业和贸易业密集城市,供应链金融需求尤为旺盛。深圳商业保理行业经过多年发展,已经形成较为成熟的风控体系和业务模式,服务对象覆盖电子元器件、服装纺织、物流仓储、医药流通等多个行业。
企业如何挑选靠谱的保理公司
市场上保理机构数量众多,资质参差不齐,企业在合作前不妨从以下几个维度考察:
- 牌照与合规:确认对方是否具备合法的商业保理经营资质,是否在监管名单之内。
- 行业经验:不同行业的应收账款特征差异很大,有同行业服务经验的机构能更快识别风险。
- 资金实力:保理公司需要有稳定的资金来源,才能保证放款及时、额度充足。
- 风控能力:了解其如何核实贸易真实性、如何评估买方信用、催收机制是否完善。
- 费用透明:保理融资涉及保理费、利息、手续费等,正规机构会明确列示各项成本,不会藏着掖着。
应收账款融资的常见误区
不少企业主对保理存在误解。有人认为只有快要坏账的应收账款才需要做保理,实际上恰恰相反——质量优良、回款稳定的应收账款才是保理公司最愿意接手的。也有人觉得保理就是"打折卖账",亏了。但算上资金提前到账带来的采购折扣、生产周转、避免逾期罚息等收益,综合成本往往低于账面数字。
还有一个容易被忽视的点:应收账款转让需要真实贸易背景支撑。虚构合同、伪造发票去骗取保理融资,不仅会导致合作终止,还可能触犯法律。合规经营是企业利用保理工具的前提。
结语
商业保理公司扮演的是实体经济"资金润滑剂"的角色。它不创造信用,而是盘活企业已经拥有的信用资产。对于被应收账款拖累现金流的中小企业而言,选择一家专业、合规、懂行业的保理服务伙伴,往往比一味等待银行授信更务实。在供应链日益复杂的今天,善用应收账款融资工具,已经成为企业财务管理的一项基本功。