商业保理公司全解析:应收账款融资如何助力企业盘活现金流
在供应链金融快速发展的今天,越来越多的中小企业开始关注"商业保理公司"这一融资渠道。对于持有大量应收账款、却苦于现金流紧张的企业来说,保理融资提供了一条不依赖传统抵押物的资金周转路径。本文将从商业保理公司的业务模式、服务内容、适用场景和选择要点等角度展开,帮助读者全面理解这一金融工具的实际价值。
什么是商业保理公司
商业保理公司是经监管部门批准设立、专门从事保理业务的非银行金融机构。简单来说,企业将赊销形成的应收账款转让给保理公司,保理公司据此提供资金融通、账款管理、催收以及坏账担保等一揽子服务。与银行保理相比,商业保理公司机制更灵活、审批链条更短,尤其适合应收账款笔数多、账期分散的中小企业。
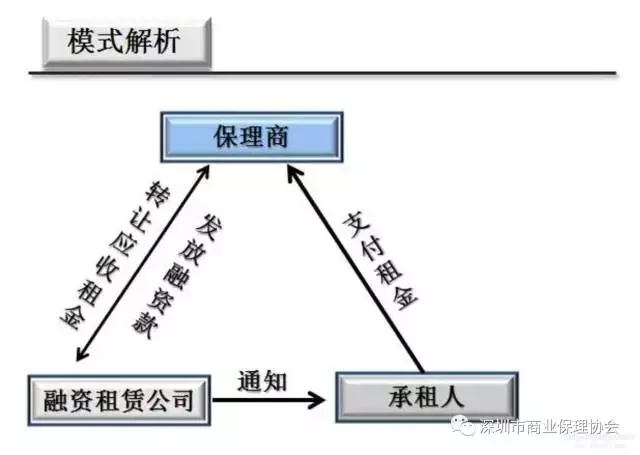
从业务性质看,商业保理公司属于供应链金融体系中的重要一环。它连接着核心企业与上下游供应商,通过受让应收账款,把原本沉淀在账期中的资金提前释放出来,让整个供应链的资金流转更加顺畅。
商业保理公司的核心业务模式
了解商业保理公司,关键在于弄清它到底能做哪些业务。常见的模式主要有以下几类:
- 应收账款保理融资:企业将未到期的应收账款转让给保理公司,保理公司按一定比例先行支付融资款,待账款到期收回后结清余款。这是国内保理业务中最基础、应用最广的形式。
- 应收账款转让与通知:分为明保理和暗保理。明保理需通知债务人,账款直接回款至保理公司指定账户;暗保理则不通知债务人,由融资企业代为收款后转付。
- 有追索权与无追索权保理:有追索权保理下,若债务人到期未付款,保理公司可向融资企业追偿;无追索权保理则由保理公司承担坏账风险,更接近"卖断"。
- 账款催收与管理:保理公司依托专业团队对账款进行台账管理、到期提醒和催收,降低企业自身的管理成本。
- 供应链金融综合服务:围绕核心企业信用,为其上下游提供批量保理融资,帮助整个链条降本增效。
应收账款保理融资适合哪些企业
并非所有企业都适合做保理融资,判断的关键在于是否拥有真实、合法、可转让的应收账款。以下几类企业往往更能从中受益:
- 为大型核心企业供货、账期通常在60至180天的制造业供应商;
- 工程类、建材类企业,项目结算周期长、垫资压力大;
- 医药流通、商超供货等应收账款笔数多、回款分散的贸易型企业;
- 处于成长期、缺乏足额抵押物但下游客户资质良好的中小企业。
需要提醒的是,保理融资的前提是应收账款真实存在且权属清晰。虚构贸易背景、重复转让同一笔账款等行为,不仅无法获得融资,还可能触及法律风险。
深圳商业保理公司的区域优势
深圳是国内商业保理行业起步较早、集聚度较高的城市之一。依托前海等区域的政策支持和活跃的民营经济土壤,深圳商业保理公司在数量和服务能力上都具备明显优势。对于珠三角地区的制造、贸易和科技企业而言,选择本地保理公司往往意味着更快的响应速度和更贴近产业实际的方案设计。
同时,深圳商业保理行业在监管趋严的背景下逐步走向规范化,合规经营、真实贸易背景审核、资金闭环管理已成为行业共识。企业在选择合作方时,也应优先考察其牌照资质、风控体系和过往服务案例。
选择商业保理公司时的几个要点
市场上的保理服务商良莠不齐,企业在合作前可以从以下几个方面做基本判断:
- 资质合规:确认对方是否具备开展商业保理业务的合法资质,是否在监管名单之内。
- 风控能力:了解其对债务人信用、贸易真实性的审核流程,风控越严谨,合作越稳妥。
- 融资成本与费率:综合比较保理费率、资金占用成本及各项服务费用,避免只看单一报价。
- 行业经验:优先选择熟悉自身所在行业账期特点和结算习惯的保理公司。
- 服务响应:从尽调、审批到放款的周期长短,直接影响企业的资金安排效率。
结语
商业保理公司并非简单的"放贷机构",而是围绕应收账款提供融资、管理与风险分担的综合金融服务商。对于应收账款占比较高、现金流周转压力较大的企业来说,合理运用应收账款保理、国内保理业务等工具,能够在不大幅增加负债的情况下改善资金状况。关键在于选对合规、专业的合作方,并确保每一笔贸易背景真实可查。分子商业保理持续关注行业动态,为有应收账款融资需求的企业提供专业参考与服务支持。