商业保理公司全解析:从应收账款融资到供应链金融的实务指南
在供应链金融快速发展的背景下,商业保理公司逐渐从幕后走向台前,成为中小企业解决资金周转难题的重要渠道。对于许多企业主来说,"保理"这个词并不陌生,但真正理解其运作逻辑、适用场景和风险要点的人却不多。本文围绕商业保理公司的核心业务展开,结合应收账款融资、账款催收、国内保理业务等实务环节,帮助读者建立一套清晰的认知框架。
商业保理公司到底是什么
商业保理公司是经监管部门批准设立、专门从事保理业务的金融机构。简单来说,企业把赊销产生的应收账款转让给保理公司,保理公司提前垫付资金,并配套提供账款管理、催收和信用风险担保等服务。与银行保理相比,商业保理公司更聚焦于细分行业和中小微企业,审批链条短、响应速度快,能够覆盖银行难以触达的长尾客户。
从业务形态看,商业保理公司常见的服务包括应收账款保理、保理融资、应收账款转让、账款催收以及供应链金融方案设计。深圳作为国内商业保理行业的重要聚集地,聚集了大量深耕电子、物流、医疗、建筑等领域的保理机构,形成了较为完整的产业生态。
应收账款保理的核心运作流程
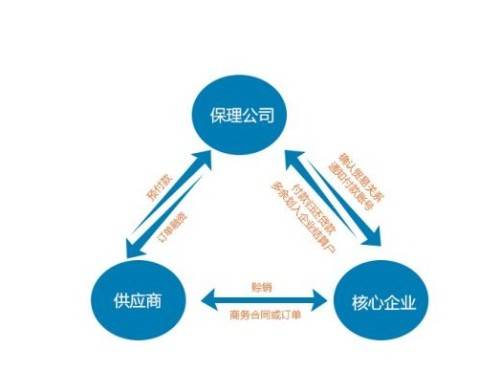
理解商业保理公司,关键在于理解应收账款的流转逻辑。一笔典型的国内保理业务通常包含以下环节:
- 应收账款确认:保理公司核查买卖双方的贸易合同、发票、物流单据和验收凭证,确认应收账款真实、合法、无争议。
- 额度审批与定价:根据买方信用状况、账期长短和行业风险,核定保理融资额度并确定费率。
- 应收账款转让:卖方将应收账款债权转让给保理公司,并按规定通知买方,完成债权变更。
- 资金投放:保理公司按约定比例向卖方支付融资款,缓解其流动资金压力。
- 账款管理与催收:账期到期后,保理公司负责跟进买方付款,必要时启动账款催收程序。
- 结算与风险处置:买方付款后完成清算;若出现逾期,则依据保理类型决定是否向卖方追索。
这一流程中,贸易背景的真实性核查是最容易被忽视、也最容易出问题的环节。虚构贸易、重复融资、关联交易包装等风险,都要求保理公司具备扎实的尽职调查能力。
保理融资对有追索与无追索的区别
企业在选择保理融资时,经常遇到"有追索权"和"无追索权"两个概念。有追索权保理意味着,如果买方到期不付款,保理公司有权向融资方(卖方)追回款项,融资方承担最终的信用风险;无追索权保理则由保理公司承担买方信用风险,融资方实现真正的风险出表。
无追索权保理更接近应收账款买断,费率通常更高,对买方资信要求也更严格。对于希望优化财务报表、降低应收账款规模的企业,无追索权保理具有明显优势;而对于仅需短期资金周转的企业,有追索权保理成本更低、操作更灵活。企业应结合自身现金流状况、买方信用质量和财务目标综合判断。
商业保理公司在供应链金融中的角色
供应链金融的本质是依托核心企业信用,为上下游中小企业提供融资支持。商业保理公司在这一体系中扮演着"信用传导器"的角色:核心企业确认应付账款后,上游供应商可凭此向保理公司申请应收账款融资,将原本数月后才能到账的资金提前变现。
这种模式的价值体现在多个层面。对供应商而言,缩短了回款周期,改善了现金流;对核心企业而言,在不增加自身负债的前提下稳定了供应链;对保理公司而言,借助核心企业信用降低了信息不对称风险。正因如此,商业保理公司近年来在制造业、批发零售、建筑工程等应收账款密集的行业获得了广泛应用。
选择商业保理公司时需要关注什么
市场上的保理机构数量众多,服务能力和合规水平参差不齐。企业在合作前,建议重点考察以下几个方面:
- 资质与合规:确认公司是否在监管名单内、是否按规定接入征信系统、业务范围是否覆盖拟开展的保理类型。
- 行业经验:优先选择熟悉自身所在行业的保理公司,其对买方信用和交易习惯的判断更为准确。
- 资金实力:保理融资依赖稳定的资金来源,注册资本、股东背景和融资渠道直接影响放款效率。
- 风控体系:了解其贸易背景核查手段、应收账款登记情况和逾期处置机制。
- 服务透明度:费率结构、追索条款、通知义务等应在合同中明确约定,避免隐性成本。
行业发展趋势与风险提示
随着监管框架逐步完善,商业保理行业正从规模扩张转向规范发展。一方面,应收账款电子凭证、供应链票据等工具的创新,为保理业务提供了更多场景;另一方面,监管部门对虚假贸易、通道业务和违规融资的整治力度持续加大,行业集中度有望进一步提升。
需要提醒的是,保理融资并非适用于所有应收账款。账期过长、买方信用薄弱、合同条款存在争议的账款,往往难以获得保理公司青睐。企业在开展应收账款融资前,应梳理自身贸易链条,确保合同、发票、物流单据齐全,并对应收账款进行规范登记,这样才能提高融资成功率、降低综合成本。
总体来看,商业保理公司作为连接产业与金融的桥梁,在缓解中小企业融资难题、提升供应链资金效率方面发挥着不可替代的作用。理解其业务逻辑与风险边界,才能让这一工具真正服务于企业的稳健经营。