商业保理公司怎么选?从应收账款融资到供应链金融的实务指南
对很多中小企业来说,账面上一笔笔尚未到期的应收账款,既是生意的证明,也是现金流的压力。商业保理公司正是围绕这类资产提供服务的机构,它通过受让企业的应收账款,把"未来的钱"提前变成"现在的钱"。但市面上的保理机构资质参差、产品各异,企业在选择合作方之前,有必要先把这门生意的底层逻辑弄清楚。本文从业务模式、机构类型、选型标准到风险要点,做一次系统梳理。
商业保理公司到底做什么
简单说,商业保理公司是以应收账款转让为基础,为企业提供融资、账款管理、催收和坏账担保等服务的非银行金融机构。它与银行信贷的最大区别在于:银行看重借款主体的整体信用和抵押物,保理公司则更关注交易本身的真实性和买方(债务人)的付款能力。
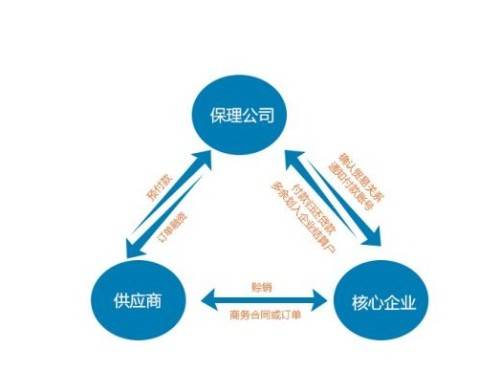
一笔典型的国内保理业务通常包含几个环节:卖方(供应商)把对买方的应收账款转让给保理公司;保理公司审核贸易合同、发票、物流单据等凭证,确认交易真实;随后按一定比例向卖方支付融资款;账款到期后由买方付款至指定账户,保理公司扣除融资本息后将余款返还卖方。整个过程围绕"应收账款转让"展开,而不是单纯的放贷。
根据是否通知买方,可分为明保理和暗保理;根据是否保留追索权,可分为有追索权保理和无追索权保理;根据是否跨境,又分为国内保理与国际保理。企业在洽谈时,首先要明确自己需要的是哪一类,因为不同模式下的费率、责任划分和会计处理差别很大。
商业保理与供应链金融的关系
把视角拉高一点,商业保理是供应链金融的重要抓手。一条产业链上,核心企业往往账期长、议价能力强,上游中小供应商被迫垫资生产。保理公司借助核心企业的信用背书,为其上下游提供应收账款融资,既缓解了中小企业的资金缺口,也让整条供应链的运转更顺畅。
这也是"深圳商业保理"聚集度较高的原因之一。深圳及珠三角制造业、贸易业发达,电子、物流、建材等行业应收账款体量大、流转频繁,为保理业务提供了充足的资产来源。不少保理公司深耕特定行业,形成了对某一产业链的定价和风控能力,这比"什么行业都做"的机构更值得关注。
如何判断一家商业保理公司是否靠谱
选机构不能只看谁给的融资比例高、放款快。以下几条是实务中比较实用的判断维度:
- 资质与备案:查看其是否在地方金融监管部门完成备案、经营范围是否包含商业保理相关业务,避免与无资质主体签约。
- 股东背景与资金来源:保理是重资本业务,股东实力和资金来源的稳定性直接决定其能否持续放款,而不是做一单算一单。
- 行业专注度:长期服务某一两个行业的保理公司,通常对交易凭证的真伪、买方的付款习惯有更准确的判断。
- 风控流程是否透明:正规机构会明确告知需要哪些单据、审核周期多长、费率如何构成,而不是含糊其辞、先收费后审核。
- 合同条款:重点关注追索权安排、融资比例、逾期处理方式、是否涉及账户监管等细节,必要时请专业顾问把关。
应收账款融资中容易踩的坑
保理业务的核心风险是"贸易背景不真实"。虚构合同、重复转让同一笔应收账款、发票造假,都是行业里出现过的情形。企业在操作中应注意几点:一是确保基础交易真实、单据完整,这既是合规要求,也是保护自己;二是确认应收账款未被质押或重复转让;三是关注买方的确认与付款路径,明保理模式下买方确权能显著降低后续纠纷。
另一个常见误区是把保理当成"低门槛贷款"。实际上,保理融资的成本与账期、买方信用、单据完整度密切相关,企业应把融资成本与账期占用带来的机会成本放在一起比较,而不是简单对比利率数字。此外,应收账款转让后涉及的账务处理和税务问题,也建议提前与财务人员沟通清楚。
账款催收与保理服务的延伸价值
除了融资,保理公司的账款管理、催收和坏账担保同样有价值。对于应收账款笔数多、账期分散的企业,把对账、提醒、催收工作交给专业机构,能减少内部管理成本,也能让销售团队把精力放回业务上。部分保理服务还提供买方资信调查和额度管理,帮助企业在接单前就评估回款风险。
需要提醒的是,保理并非适合所有企业。交易关系零散、单据不规范、买方高度集中的业务,往往难以通过保理审核。企业不妨先梳理自身的应收账款结构,判断是否具备"真实贸易背景、单据可验证、买方信用可评估"这三项基础条件,再决定是否引入保理融资。
结语
商业保理公司的价值,不在于把资金简单借出去,而在于用专业能力识别和定价应收账款背后的信用。对中小企业而言,选对一家资质清晰、行业专注、风控透明的保理机构,等于为现金流多上了一道保险。在签约之前多问几个为什么,比在逾期之后四处奔波要划算得多。